 加国地产资讯-18ca.com 温哥华买房_温哥华房价_温哥华房地产_多伦多买房_多伦多房价_多伦多房地产_加拿大买房_加拿大房价_加拿大房地产
据加新网综合报道:一对加拿大夫妇万万没想到,一次旅行中的意外,会让他们背上一笔不小的债务。自己之前精心计划的保险安排,竟然一点也没帮上忙。
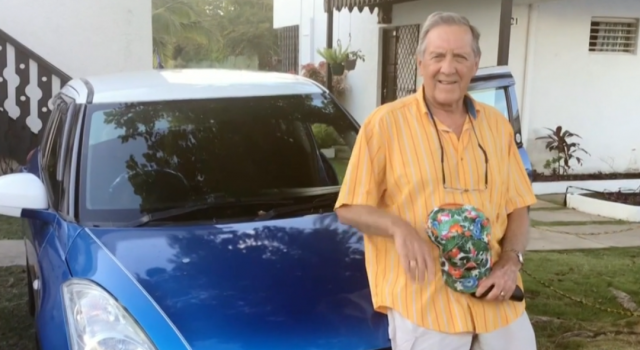
住在安省Collingwood的Doug和妻子Carol,过去30多年经常到巴巴多斯旅行。今年3月,Doug在那里被一块混凝土绊倒,摔断了髋部。
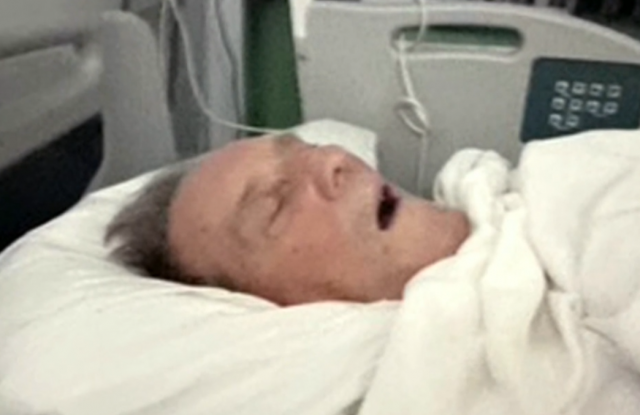
那是他经历过最痛的一次,稍微移动腿部就疼得不得了,痛得尖叫。他被送到当地医院后,医护人员告诉他必须尽快接受全髋关节置换手术,相关费用约为6万加元。
Carol原本希望丈夫回加拿大再做手术,但考虑到他的疼痛和伤情,两人只能先在当地接受治疗,等他情况允许后再回家。
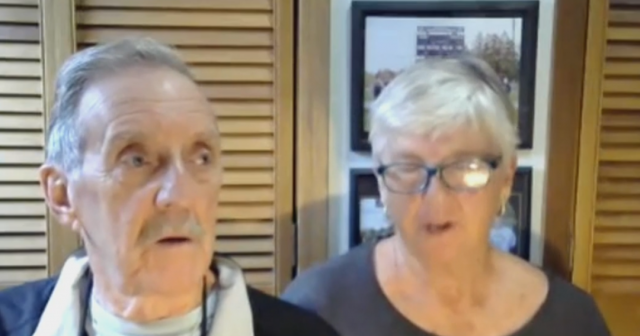
让他们当时感到心安的,当然是提前购买的旅游保险。本以为能够全额报销,哪知道回加拿大之后等待他们的却是拒赔通知。
Manulife保险在信中表示,拒绝赔偿的原因包括Doug此前做过右髋关节置换,医疗记录还记载他曾有左髋疼痛、跛行,以及“轻度左髋退行性关节病”和骨量偏低。
Manulife后来对媒体表示,投保时必须完整、准确地回答有关既往病症的问题;如果不确定某个问题该如何回答,应先向保险公司或持牌保险经纪询问。
还有人面对更高额账单
这并非加拿大旅客第一次在海外看病后,因既往病症或稳定期条款与保险公司发生争议。今年,安省Oshawa居民Bahoz Ali和伴侣前往墨西哥坎昆度假。
出发前约一周,Ali因类似流感的症状去walk-in诊所看诊。医生认为只是普通小病,表示可以出行。可到了度假地仅两天,他的情况迅速恶化,接连发生癫痫发作,随后陷入昏迷。
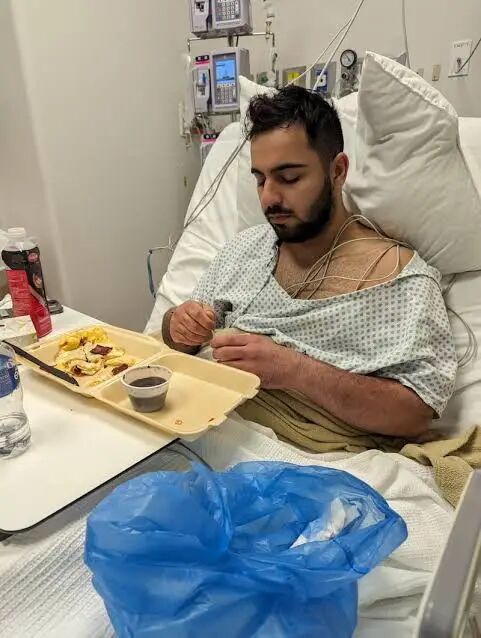
Ali在墨西哥住院8天,之后由医疗专机送回加拿大继续治疗。最初,医疗费用似乎由保险支付;近一年后,他却被告知理赔遭拒,须承担147,502加元。
保险公司表示,Ali出发前因相关症状就医,之后出现的状况落在保单规定的90天稳定期内,因此影响了保障适用。
Ali的家人两次提出申诉,仍未能改变决定。去年,卑诗省居民RoseAnne Timbrell和丈夫到佛罗里达度假。
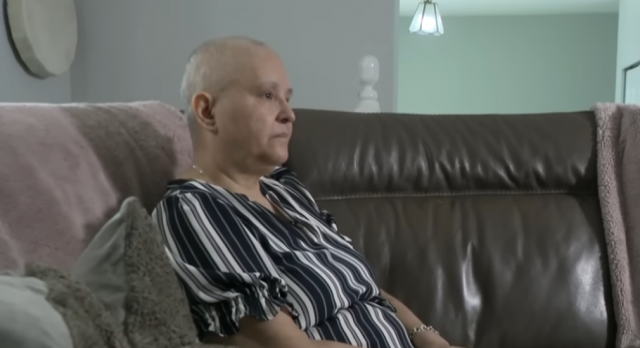
她出发前曾因类似流感的症状看医生并验血,抵达后却因剧烈腹痛入院,被诊断为卵巢癌。
尽管她事前致电确认保障,保险公司后来仍以病情未满足90天稳定期为由拒赔,留下约6.5万美元账单。
几个案例的病情和保单条款并不相同,但都出现了相似的落差:旅客出发前认为自己已经做好保障准备,真正发生紧急情况后,保险公司再根据医疗记录和保单细则判断是否理赔。
旅游保险,几个细节要看清
-
- 投保时如实申报病史、近期症状、就医和用药变化。
- 看清既往病症的稳定期、医疗额度和免赔额;有疑问时向保险公司确认并保留书面答复。
- 确认保单是否涵盖医疗转运和送返加拿大;发生急症时尽快联系保险援助中心,并保留病历和收据。
一次旅行中的摔倒或突发疾病已经够让人措手不及。
出发前把健康情况说清楚、把保单条款问明白,至少能让旅客和家人在最需要帮助时,少面对一层未知。
来源:加新网综合