 加国地产资讯-18ca.com 温哥华买房_温哥华房价_温哥华房地产_多伦多买房_多伦多房价_多伦多房地产_加拿大买房_加拿大房价_加拿大房地产
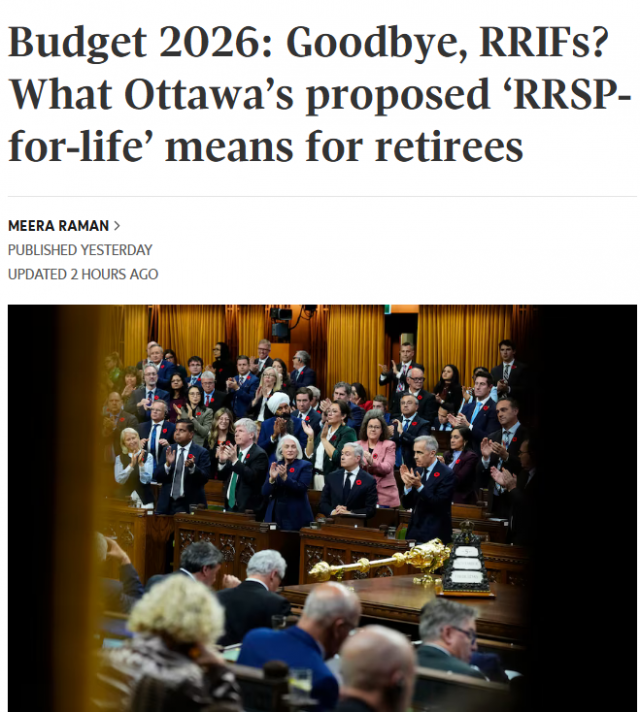
据温哥华港湾综合报道:对于千千万万正在规划退休或已迈入退休生活的加拿大人而言,2026年联邦预算案中隐藏着一项影响深远的新提议——渥太华拟全面取消注册退休收入基金(RRIF),将其与注册退休储蓄账户(RRSP)合并,打造全新的“终身RRSP”!
这意味着,长期困扰退休人士及其继承人的繁琐行政手续将大幅精简,过往满71岁强制转户的规矩即将成为历史。
01. 核心变革:取消71岁强制转户,打造“一个账户用到老”
在现行规则下,加拿大人必须在年满71岁当年的12月31日之前,将手中的RRSP账户强制转换为RRIF,或者购买年金(Annuity)及将资金一次性提现纳税。
而在拟议的“终身 RRSP”新体系下:
- 无需再换账户:居民一生只需保留一个RRSP账户即可,彻底摆脱71岁时的转户行政负担;
- 保留最低取款要求:尽管不再需要转换账户形态,但年满71岁后依然需要按原规定执行每年最低强制取款的提现要求;
- 惠及人群:注册理财规划师亚当·查普曼(Adam Chapman)指出,这一改革主要利好X世代(Gen X)与千禧一代(Millennials),现有的婴儿潮(Boomers)退休一代大概率将保持原有RRIF现状不变。
02. 遗产继承大简化:允许配偶直接“接管”RRSP账户
此次拟议中最令人瞩目的改进之一,在于大幅简化账户持有人去世后的遗产转移与计税流程。
现行流程 vs 拟议新规对比:
1. 配偶直接接管(Successor Holder):
- 目前:配偶接管RRSP需要繁琐的转移程序,只有RRIF才支持设为“后续持有人”直接接管。
- 新规:拟允许存活配偶或同居伴侣直接成为RRSP的“后续持有人”,实现无缝接管并继续延税运行。
2. 摆脱“先报税再扣除”的冗长对冲:
- 目前:继承人(如配偶或需抚养的子女)将遗产转入符合条件的注册账户时,必须先申报为个人收入,再申请等额税收抵扣进行对冲。
- 新规:拟评估允许资金直接以延税方式进行转移,彻底砍掉中间繁复的报税与抵扣行政手续。
03. 悬而未决的细节:71岁后能否继续供款?两项专属税收优惠怎么算?
理财专家提醒,目前该计划尚处于公众咨询阶段(联邦政府将在2027年1月8日之前公开征求社会意见),仍有若干关键细节待敲定:
- 71岁后能否继续存钱?目前尚不明确71岁后若仍有RRSP额度,是否能继续向账户供款。
- 收入平摊与$2,000税收抵免:65岁以上从RRIF取款可享受“夫妻收入平摊”以及最高$2,000加元的养老金收入税收抵免。业界普遍预计,这两项税收优惠将在细则敲定后延伸套用至“终身 RRSP”的取款中。
- 手续费与预扣税:许多金融机构对RRSP取款收取$25 – $100的行政费,而RRIF无此费用。账户合并有望促使各大银行彻底取消这笔单次取款手续费。
从简化遗产继承到取消71岁强制转户,“终身RRSP”代表着加拿大个人退休财税体系向“减负与现代化”迈出了关键一步。
虽然该拟议尚需立法与各省协同,离正式落地可能还需要数月乃至数年时间,但这一方向无疑为未来的退休规划打下了一针“省心剂”。
来源:温哥华港湾综合