 加国地产资讯-18ca.com 温哥华买房_温哥华房价_温哥华房地产_多伦多买房_多伦多房价_多伦多房地产_加拿大买房_加拿大房价_加拿大房地产
据温哥华港湾综合报道:对于本就步履维艰的加拿大房地产市场而言,一个新的隐患正在加速浮出水面。
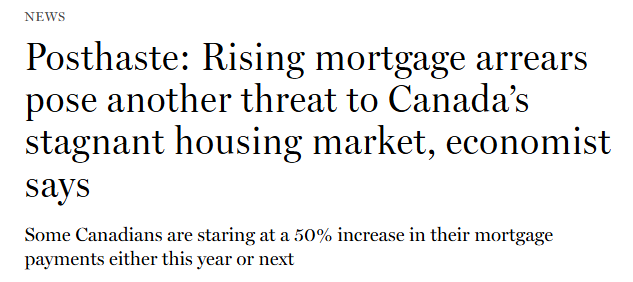
多位知名经济学家相继发出警告:随着过去几年低利率时期办理的房贷密集进入续约周期,加拿大按揭贷款逾期率正呈持续爬升态势,或将成为拖累加国房地产市场与整体经济的又一个“尾部风险”!
01. 续约“月供冲击”来袭:部分家庭月供暴涨50%!
Desjardins Group董事总经理兼宏观策略主管罗伊斯·门德斯(Royce Mendes)在最新报告中指出,当前房贷违约压力的上升,可以追溯到2021至2022年间。
当时由于固定房贷利率不断攀升,大批买家转而选择“固定月供的浮动利率房贷”(Fixed-payment variable-rate),其在新增房贷中的占比一度突破50%。
然而随着借贷成本大幅飙升,这类房贷的本金偿还进度严重滞后:
-
- 未提前大额还贷者的绝境:在到期续约时,若没有采取一次性偿还大额本金或提前锁定固定利率的借款人,在今年秋冬两季将面临月供暴涨50%的严峻局面!
- 工资增长难抵利息飙升:虽然过去五年的累计工资增长能缓解一部分阵痛,但依然无法阻止房贷逾期率缓慢爬升的趋势。
02. 逾期率翻倍:90天恶性违约持续爬升
加拿大帝国商业银行(CIBC)副首席经济学家本杰明·塔尔(Benjamin Tal)与高级经济学家凯瑟琳·贾奇(Katherine Judge)的最新分析同样证实了这一担忧。
报告显示,自2022年初探底(不足0.1%)以来,逾期90天以上的恶性房贷违约率目前已攀升至总贷款余额的0.2%左右,较低点直接翻倍,且显著高于疫情前的水平。
房贷与其他主要债务逾期率走势:
-
- 房贷逾期率(90天+)*:约0.2%(持续爬升中);
- 房屋信用额度(HELOC)逾期率:与房贷走势类似,呈现上升趋势;
- 信用卡逾期率:已高达0.6%。
两位经济学家指出,目前5%至6%的存量房贷借款人正遭受高达40%的“月供冲击”。
03. 房价下跌埋隐患:“再融资”避险通道被堵死
除了利率暴涨带来的还款压力,持续疲软的房价更是让陷入困境的业主雪上加霜。
加拿大央行在《金融稳定报告》中特别提醒:
1. 房屋净值缩水:当房价出现下跌时,部分业主手头持有的房屋净值大幅减少;
2. 无法通过再融资(Refinancing)救急:净值不足意味着业主无法通过向银行申请重新抵押贷款来延长还款期限或降低月供,直接被堵死了唯一的避险通道;
3. 被迫违约风险增加:一旦面临失业或收入减少等外部冲击,这部分家庭将面临极高地按时还款失败风险。
04. 曙光初现?最糟糕的违约潮或已临近尾声
不过,专家们也给出了相对理性的预期,认为市场未必会爆发大规模断供潮。
由于绝大多数人在财务陷入困境时都会优先保住房贷供款,因此信用卡与信用额度的欠款违约被视为房贷逾期的“煤矿金丝雀”(前瞻预警指标)。目前,这两类消费债务的违约率已出现趋于平稳的迹象。
随着一年前开启的这一轮密集续约高峰潮逐渐接近尾声,经济学家预计,违约率在未来几个季度攀顶后,下行趋势的终点或许已为时不远。
高利率的延迟滞后效应正在实体经济与房地产市场中加速显现。对于准备续约或正在抗房贷的家庭而言,提前做好财务规划、与银行沟通可能的还款方案,将是度过本轮冲击的关键。
来源:温哥华港湾综合